Při výstavbě či rekonstrukci není důležité jen zvolit správnou banku, ale také vhodný způsob a načasování čerpání hypotéky. Díky tomu můžete ušetřit i desítky tisíc korun.
Nejprve stručně k čerpání hypotéky na výstavbu či rekonstrukci
- Ve smlouvě je vždy stanovena maximální doba čerpání.
- Ta bývá zpravidla dva roky od podpisu smlouvy.
- Dokud hypotéku nezačnete čerpat, neplatíte žádné úroky.
- Hypotéka se čerpá postupně podle aktuální hodnoty nemovitosti.
- Úroky začínáte platit od prvního čerpání.
- Anuitní splátku, která zahrnuje úrok i splátku jistiny, začnete platit až po ukončení čerpání.
Jak to může vypadat v praxi?
Ukažme si rozdíl na dvou jednoduchých příkladech. V obou případech jde o hypotéku na výstavbu ve výši 3 000 000 Kč, s úrokovou sazbou 4,99 % a splatností 30 let.
V obou případech je hypotéka po jednom roce vyčerpána celá. Liší se pouze způsob a načasování jejího čerpání.
Příklad č. 1: Postupné čerpání
Banka mi umožní čerpat první milion korun ihned, druhý za půl roku a poslední milion po roce. Po roce je tedy hypotéka vyčerpána v celé výši 3 000 000 Kč.
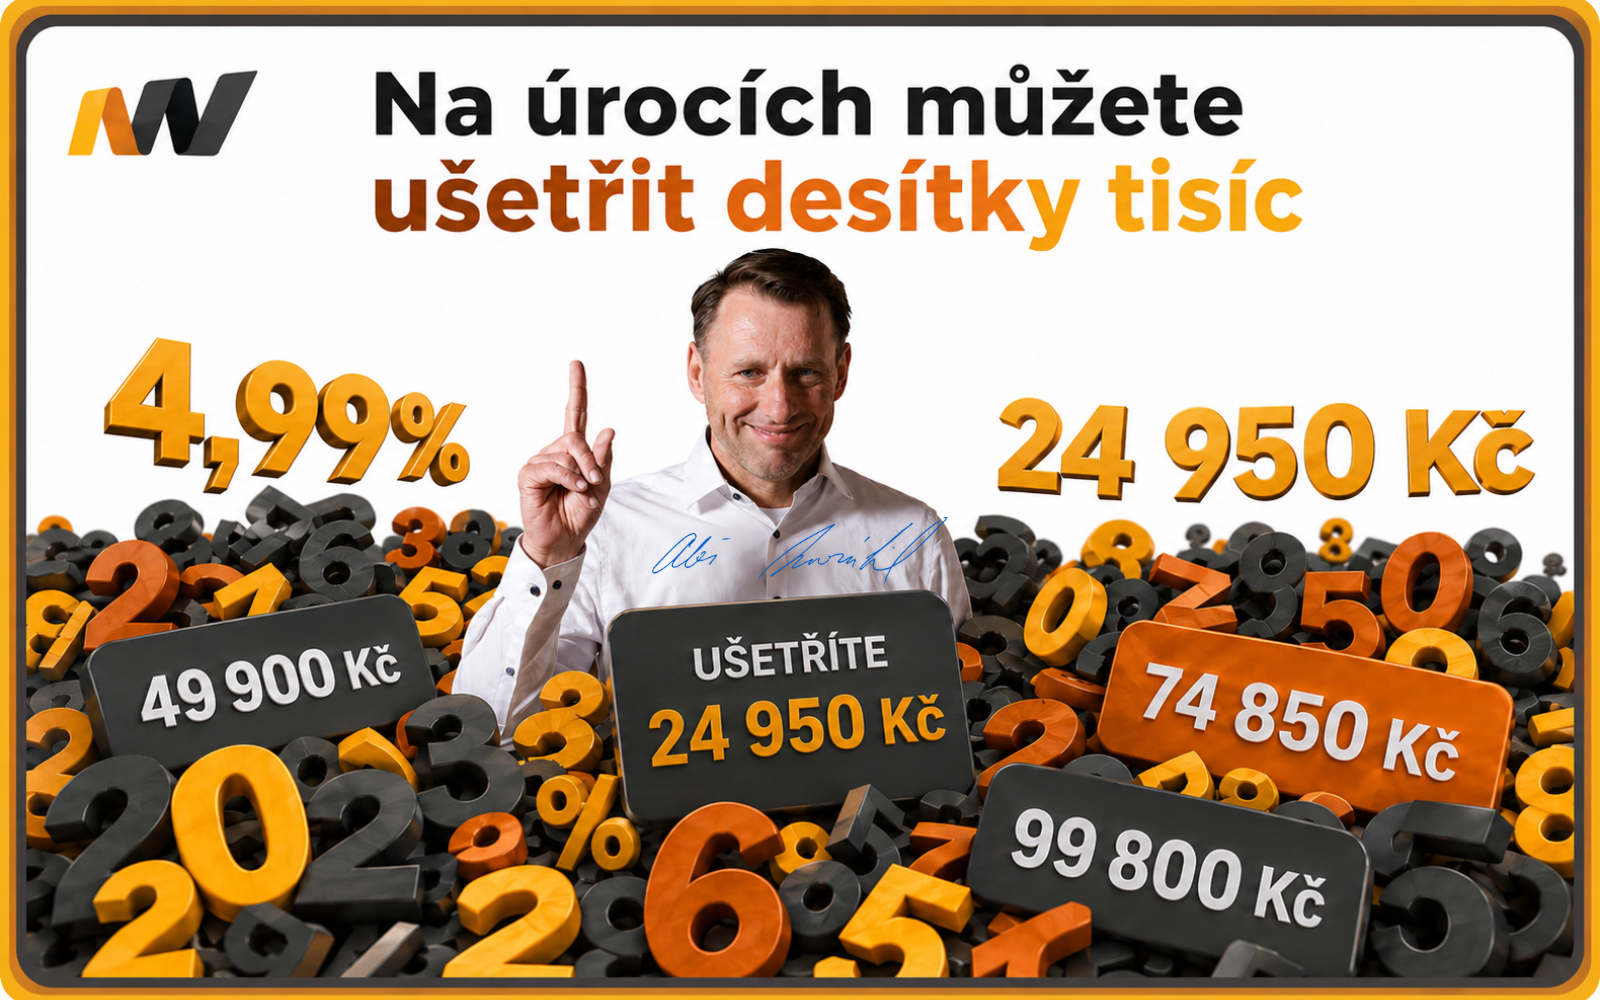
- Z prvního vyčerpaného 1 000 000 Kč zaplatím za první půlrok na úrocích 24 950 Kč.
- Po dalším čerpání zaplatím z částky 2 000 000 Kč za druhý půlrok na úrocích 49 900 Kč.
- Po roce vyčerpám poslední milion korun a začnu platit řádnou anuitní splátku, která zahrnuje úrok i splátku jistiny.
Příklad č. 2: Vyšší čerpání hned na začátku
Banka mi umožní čerpat 2 000 000 Kč ihned a zbývající 1 000 000 Kč po roce. Také v tomto případě je po roce vyčerpána celá hypotéka.
- Z vyčerpaných 2 000 000 Kč zaplatím za první rok na úrocích 99 800 Kč.
- Po roce vyčerpám zbývající 1 000 000 Kč a začnu platit řádnou anuitní splátku.
Jaký je výsledek?
V prvním příkladu zaplatím na úrocích 74 850 Kč, ve druhém 99 800 Kč. Přestože je v obou případech hypotéka po roce vyčerpána celá, rozdíl činí 24 950 Kč.
Jak tedy postupovat?
Pokud vám to banka a průběh výstavby či rekonstrukce dovolí, snažte se co nejvíce zkrátit dobu mezi prvním a posledním čerpáním.


